【软盟资讯·新闻导读】9月18日前后,AI基础设施公司Crusoe完成39亿美元F轮融资,投后估值达到309亿美元;与此同时,桥水基金对AI基础设施交易的上行空间持谨慎看法,认为相当一部分预期已经反映在价格中。两种信号并不矛盾:前者说明资本仍愿意押注算力供给,后者提醒企业和投资者不要把融资热度直接等同于真实需求。
先核验两个信号:融资是真的,谨慎判断也有边界
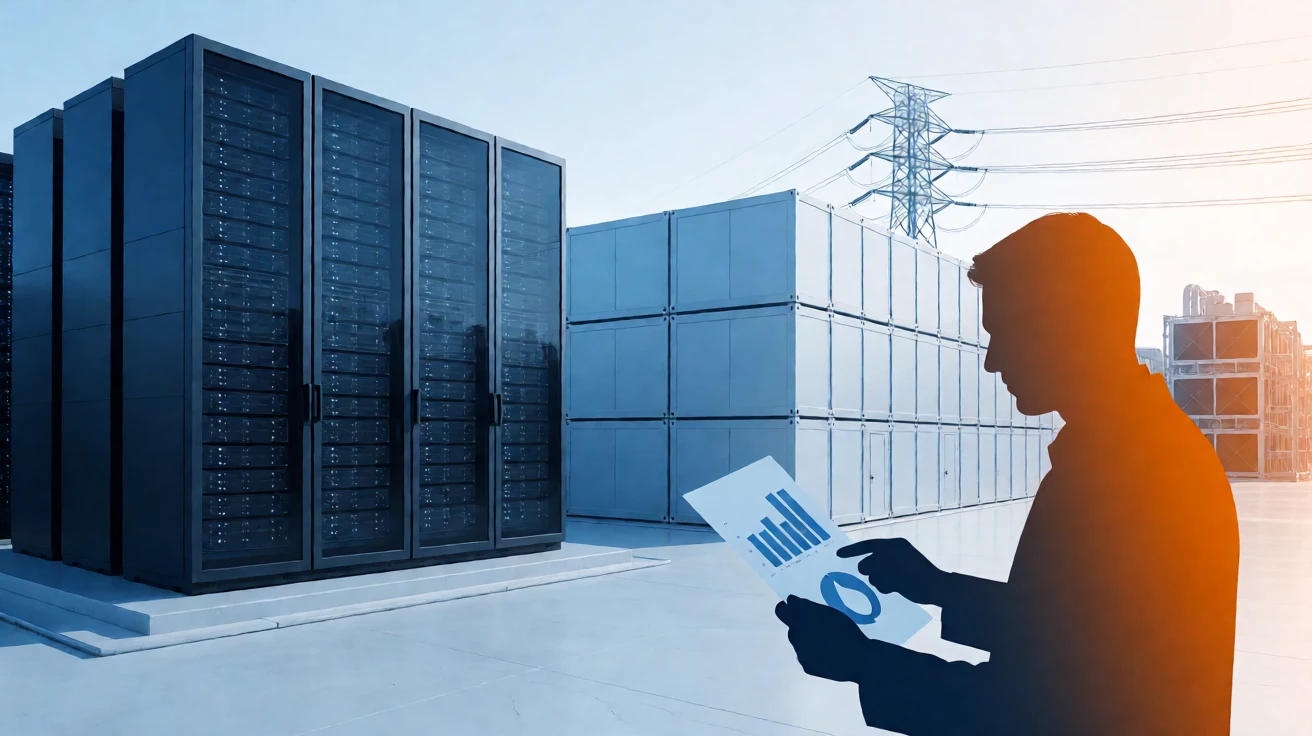
公开报道显示,Crusoe于9月17日完成39亿美元F轮融资,投后估值为309亿美元。相关报道将其定位为AI计算基础设施公司,并提到其业务扩张方向包括AI数据中心及被称为“AI工厂”的模块化设施。相关报道
从数字关系看,这轮融资金额约相当于投后估值的12.6%。这并不意味着公司价值可以简单按照融资金额推导,也不能单独证明其收入、订单或项目回报已经兑现。它更直接说明的是:在当前市场环境下,仍有投资者愿意以较大规模资金支持AI基础设施扩张。
另一侧的信号来自桥水基金。按照9月18日公开信息中的表述,桥水认为AI基础设施相关交易的上行空间已经有相当部分被定价。这个判断针对的是资产价格、交易预期与未来回报之间的关系,并不等于“AI基础设施没有需求”,也不等于所有相关公司的估值都必然回落。
目前提供的资料未包含桥水原始报告或完整访谈链接,因此不宜进一步推导其具体仓位、估值模型或对单一公司的结论。更稳妥的理解是:资本继续流入与投资机构对回报率保持谨慎,可以同时成立。
资本层面:融资扩张不等于行业进入无风险增长期
AI基础设施的资本需求具有明显的前置特征。数据中心、供电、散热、网络和计算设备都需要较长建设周期,企业往往要在算力需求完全显现之前完成土地、能源和设备安排。因此,融资规模扩大,首先反映的是市场对未来算力需求的提前下注。
但提前下注也意味着更高的不确定性。融资资金需要转化为可使用的机房容量、稳定的电力供应、可交付的计算资源以及持续的客户付费,估值才可能获得经营层面的支撑。单笔融资只能确认资本已经进入,不能确认这些资本最终会形成多高的利用率和现金回报。
这也是“AI融资”与“AI基础设施真实价值”之间需要区分的地方:
- 已确认事实:Crusoe完成39亿美元F轮融资,投后估值为309亿美元。
- 市场信号:投资者仍愿意为AI数据中心和算力供给能力提供大额资金。
- 尚不能直接确认的内容:融资后项目的实际投产速度、客户结构、利用率、收入规模和投资回报。
- 编辑判断:估值能否延续,最终取决于算力供给能否转化为可持续、可验证的商业收入。
因此,桥水的谨慎并不是对融资事实的否定,而是对“高投入是否必然带来高回报”的提醒。
算力需求层面:需求增长不等于所有算力都同样稀缺
AI基础设施的需求,至少可以拆分为模型训练、模型推理、数据处理和企业应用部署等不同场景。不同场景对芯片类型、网络带宽、延迟、供电稳定性和数据合规的要求并不相同。
对基础模型公司而言,算力规模和集群协同能力可能更重要;对企业用户而言,能够稳定调用、按需扩容并满足数据隔离要求,往往比单纯追求最大算力更重要。某一阶段市场出现算力紧张,也不意味着所有地区、所有芯片和所有服务形态都持续短缺。
这会带来一个关键变量:供给建设的速度可能快于部分需求的兑现速度。如果基础设施企业根据高增长预期大规模建设,而模型训练需求、推理调用或企业采购没有同步增长,就可能出现资源利用率和价格承压的问题。反过来,如果企业应用快速普及,算力供给不足又会限制模型服务和数字化项目落地。
所以,判断AI基础设施是否仍具备持续投入价值,不能只看融资总额,还要观察需求是否具备三个特征:是否有明确应用场景,是否形成持续调用,是否能够覆盖算力和运维成本。
企业采购层面:不要用融资新闻替代自身算力测算
对企业管理者而言,Crusoe融资带来的启示不是立即增加算力预算,而是重新审视自身的算力采购方式。
第一,要区分训练型需求和推理型需求。企业通常并不需要复制大模型公司的基础设施规模,更多需求来自知识库问答、智能客服、营销内容生成、代码辅助和业务流程自动化。此类场景应优先测算调用频率、响应速度、数据安全和单位任务成本。
第二,要区分短期采购和长期锁定。在业务需求尚未稳定时,弹性云服务或按量采购更适合验证项目价值;只有当调用量、客户规模和业务流程相对确定后,才有必要考虑长期资源锁定、专属集群或定制化基础设施。
第三,要把算力价格与业务收益放在同一张表里。企业需要关注的不只是每小时计算资源价格,还包括数据处理、网络传输、模型调用、系统集成、运维和安全合规成本。若AI项目无法带来可衡量的收入增长、成本下降或效率提升,低价算力也不代表项目具备投资价值。
第四,要建立供应商和资源来源的备选方案。单一基础设施供应商可能带来交付、价格、区域和技术路线风险。企业可以通过多云、混合部署或模型路由降低依赖,但也要评估多套系统带来的管理复杂度。
对投资与创业者:估值分化将更看重兑现能力
AI基础设施赛道的估值分化,可能不再只是“是否处于AI产业链”这一问题,而会转向几个更具体的经营指标:可交付容量、能源与机房资源、客户合同质量、设备利用率、现金流周期以及扩张后的资本效率。
对创业者来说,融资故事需要逐步转化为可验证的交付能力。仅强调“算力需求持续增长”已经不够,还需要说明客户为什么采购、采购期限有多长、资源如何部署,以及在不同利用率下能否维持合理的经营模型。
对投资者来说,Crusoe的融资规模说明资本市场仍在为基础设施扩张提供资金,但桥水的判断提醒市场关注估值中已经包含了多少未来增长。融资越大,企业需要证明的增长和兑现能力通常也越高。
【软盟观察】
Crusoe的39亿美元融资与桥水的谨慎判断,代表的是同一条产业链上的两个观察角度:融资方和投资者仍看到了AI算力供给的扩张机会,但资产定价已经不能只依赖“AI需求会继续增长”这一单一叙事。对企业而言,真正值得关注的不是某家公司估值达到多少,而是算力能否以合适的成本、稳定的质量和匹配的交付周期服务于具体业务。对投资与创业者而言,基础设施价值最终仍要通过容量兑现、客户付费和现金流表现验证。现阶段更理性的做法,是把融资热度作为产业信号,而不是把它直接当作采购决策或投资结论。
相关话题
关于文章版权的声明:
https://news.softunis.com/78663.html 文章来自软盟资讯
若非本站原创的文章,特别作如下声明:
本文刊载所有内容仅供提供信息交流和业务探讨而非提供法律建议目的使用,不代表任何监管机构的立场和观点。不承担任何由于内容的合法性及真实性所引起的争议和法律责任。
凡注明为其他媒体来源的信息,均为转载,版权归版权所有人所有。
如有未注明作者及出处的文章和资料等素材,请版权所有者联系我们,我们将及时补上或者删除,共同建设自媒体信息平台,感谢你的支持!