


据《商业内幕》(Business Insider)援引知情人士报道,机器人软件公司 FieldAI 据称筹集了7亿美元,估值达到100亿美元。报道还称,公司收入与客户合同总额已超过1.35亿美元。不过,FieldAI未回应置评请求,最新一轮融资的领投方也尚未明确;上述融资、估值及商业数据目前应视为媒体援引知情人士披露的信息,而非公司公开确认的业绩。
一笔融资,押注机器人共用的软件底座
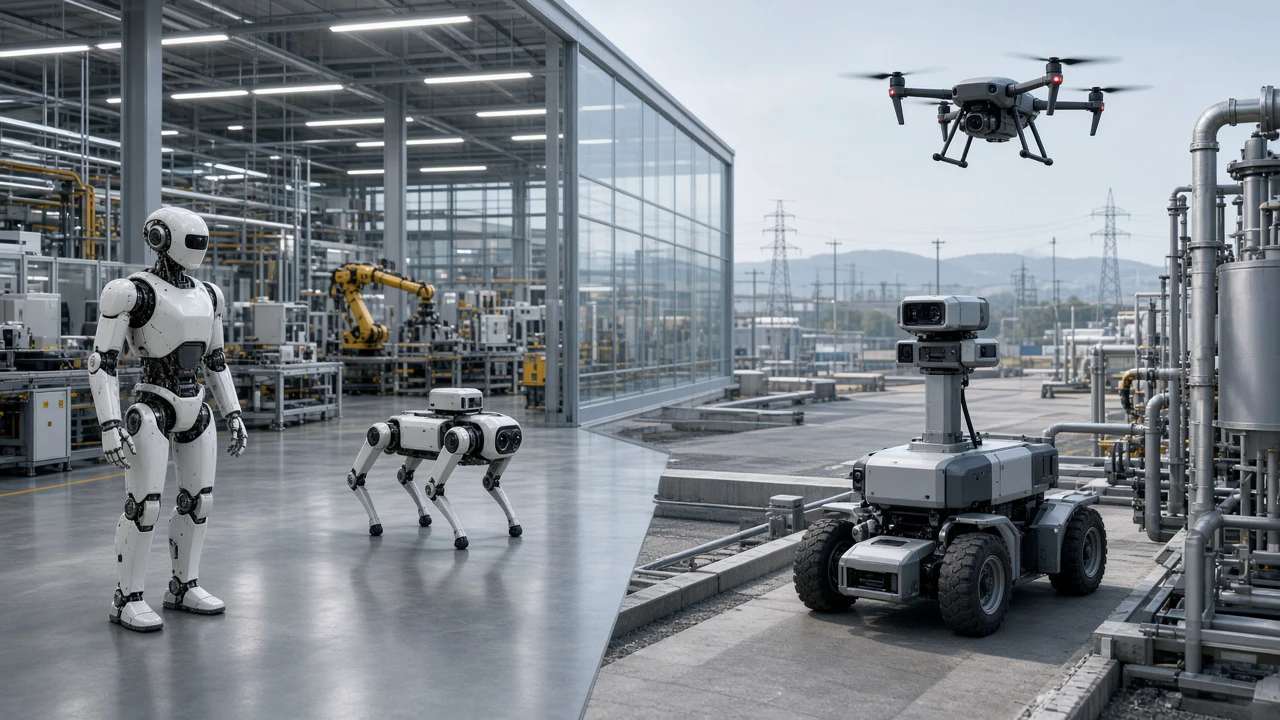
FieldAI的产品定位并非只服务某一种机器人。据报道,其软件面向人形机器人、机器狗、无人机及工业巡检设备等,试图让不同形态的机器人具备在现实环境中执行任务的能力。对投资者而言,这类跨设备平台的潜在价值,在于软件能力有机会被复用,而不必随着每一种硬件重新从头开发。
这也解释了市场为何关注“机器人通用大脑”一类方案:如果软件能适配不同硬件和任务,设备厂商与企业客户或可更快部署机器人。但“通用”本身不是商业成果。不同设备在传感器、运动方式、作业环境和安全要求上存在差异,软件能否稳定适配、部署成本是否可控,仍需要具体项目检验。
1.35亿美元口径,不等于已确认收入
报道提到,FieldAI的收入与客户合同总额合计超过1.35亿美元。这个表述包含两种不同口径:收入通常指已确认的经营收入;合同总额则可能涉及已签署、但尚未全部交付或确认的合同金额。由于报道没有提供两者各自的数额、确认方式及时间范围,不能据此判断公司已实现同等规模的收入,更不能将其等同于利润或现金流。
评估这类数据,关键不只是合同签了多少,还要看项目是否进入实际部署、客户是否持续使用、合同金额能否按约转化为收入,以及客户是否续约或扩大采购。对于仍处于拓展期的机器人软件公司,这些指标比单一的合同总额更能说明商业化进度。
商业价值要过部署与复购两道关
机器人软件的商业化不仅取决于算法或产品演示,也受到硬件适配、现场集成、维护服务和任务可靠性等因素影响。工业巡检、户外作业等场景可能具有明确需求,但现场条件各异,部署与交付是否能够规模化,仍需通过客户项目持续验证。
因此,这笔据报融资更适合被理解为资本对跨机器人平台潜力的押注,而非商业模式已经跑通的证明。融资金额和估值反映投资者对未来空间的判断;它们不能替代对收入质量、客户留存、交付效率及盈利能力的检验。
【软盟资讯观察】
FieldAI的融资传闻折射出具身智能投资逻辑的一项变化:关注点正从单一机器人硬件,扩展到能够适配多种设备的软件平台。若通用软件确实可以复用,企业有望减少重复开发,软件公司也可能扩大可服务市场。但硬件差异、现场集成和安全责任,都会影响这种复用能否转化为规模化收入。对企业客户而言,评估供应商不应只看融资额或估值,还要追问部署范围、实际使用情况、合同兑现节奏和后续维护成本。对投资者与产业观察者而言,客户复购和收入确认将是比融资新闻更扎实的验证信号。