


资金有限的卖家最容易被"客单价上去了"这句话误导。把两三件商品打包成组合装或礼盒,页面上的客单价确实变高了,可到了月底对账,口袋里的钱未必变多。原因很简单:组合销售在抬高收入的同时,也会同步增加包装、拣货、运费和退货等一连串成本,而这些成本往往被漂亮的毛利率掩盖掉。对一个只有有限现金流、经不起压货和错判的小品牌来说,在决定要不要上组合装之前,先把单笔订单的贡献毛利算清楚,比急着设计礼盒更重要。
本文面向预算紧张的电商创业者和消费品牌初创团队,围绕一个核心问题展开:组合装带来的增收,到底能不能真正覆盖它新增的包装、库存与履约成本。这里不预设"组合一定更赚钱",也不去判断平台规则或行业大势,只做一件事——把账算到单笔订单这一层,再用最小的代价去验证。
先分清:涨的是客单价,还是贡献毛利
组合装最直观的作用是拉高客单价。从单品到套装再到礼盒,价格梯度是很多类目常见的设计,比如美妆、母婴、礼品会做出单品89元、套装168元、礼盒299元这样的阶梯。但客单价是一个营收口径的指标,它只告诉你"一单收了多少钱",不告诉你"这一单最后剩下多少钱"。
真正决定小品牌能不能活下去的是贡献毛利,也就是售价扣除掉这一单直接相关的全部变动成本之后剩下的金额。按搜索到的核算口径,这些变动成本至少包括:产品成本、支付手续费、运输与包装费、退货预留金,以及每笔订单摊到的广告成本。换句话说,贡献毛利是把"这一单因为发生而额外产生的钱"全部扣完的结果。
一个被反复提到的警示是:商品毛利为正,订单贡献利润却可能为负。有核算案例显示,一单售价100元,扣掉采购成本40元、平台佣金5元、广告费30元、快递包装12元、运费险3元之后,贡献利润只剩10元;而当出库数量、赠品和组合装成本补齐后,有的单件贡献利润反而下降了41%——原本漂亮的毛利率,只是因为商品成本尚未及时结转。组合装把多个子件、赠品和额外包装卷在一起,恰恰是最容易"击穿"粗放核算的形态。
把组合装的成本逐项拆开
要判断组合装是否划算,得先承认它比单品贵在哪里。相比卖一件标准品,一套组合通常会多出以下几类成本:
- 组件成本的加总:前端是一个虚拟的组合SKU(父级编码),后端出库的是多个子件。每个子件都要按最新进货成本结转,不能只记一个笼统的套装成本。
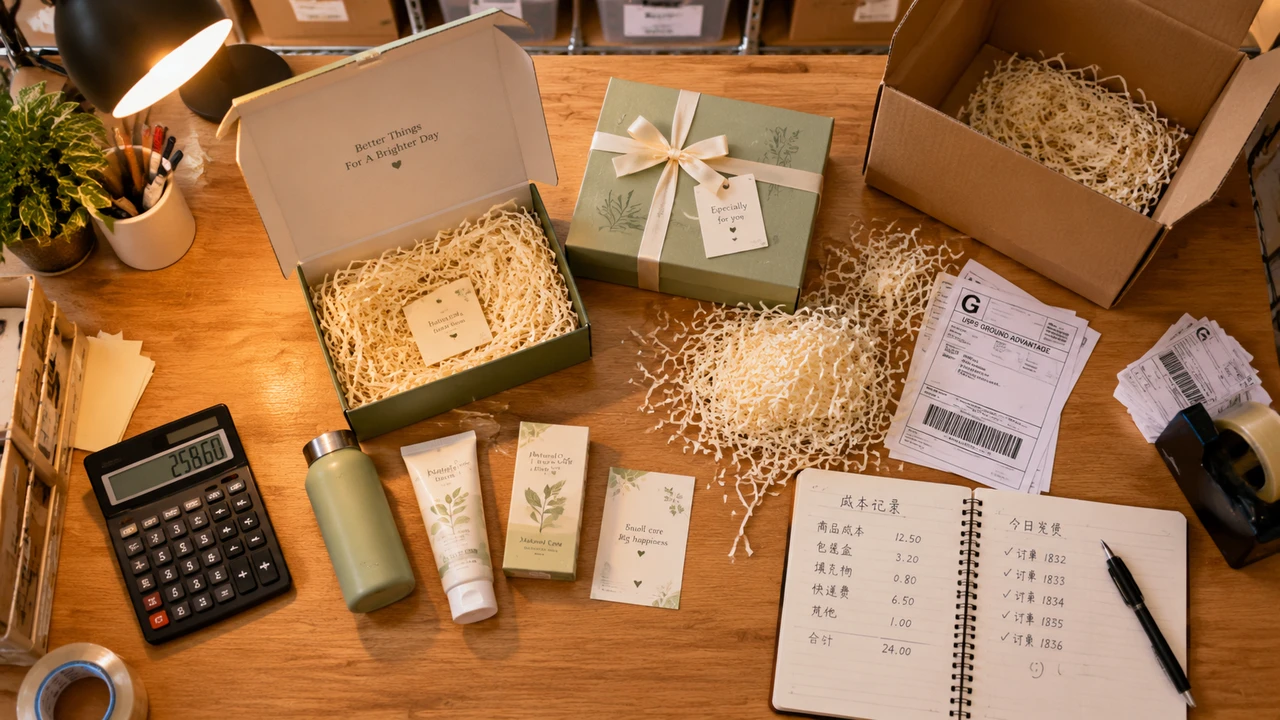
- 额外包装:礼盒、内托、填充物、手提袋这些是单品不需要的,组合越"有仪式感",包材越贵。
- 仓储占用与拣货人工:一套组合要从不同货位把子件拣齐、复核、装箱,比抓一件单品多花人工,占用的仓储空间也更大。
- 运费随重量/体积上升:这是组合装最隐蔽的坑。对重量或体积明显增加的组合,运费可能直接吞掉表面上的客单价增量。
- 折扣:组合价通常低于子件单买之和,这部分让利要实打实地算进去,不能当成"自然的优惠"。
- 退货结构变化:组合是按件退还是按套退、退回来的货能不能二次销售、拆过的礼盒还能不能复原,都会影响退货预留金。
把这些逐项列出来会发现,组合装的"增量成本"远不止多一个盒子那么简单。只看毛利率而不看人工、仓储和退货,很容易高估它的盈利能力。
一个可以照着填的测算框架
与其凭感觉,不如把单品和组合放在同一张表里,用同样的口径算到贡献毛利。下面是一个示例结构,数字仅为演示,具体请替换成自己的实际成本:
| 项目 | 单品A | 组合装(A+B+赠品) |
|---|---|---|
| 售价 | 89 | 168 |
| 组件采购成本 | 35 | 72 |
| 组合折扣让利 | 0 | 10 |
| 额外包装(礼盒/填充) | 2 | 9 |
| 拣货复核人工摊销 | 1 | 3 |
| 运费 | 8 | 13 |
| 支付手续费 | 1 | 2 |
| 平台佣金 | 4 | 8 |
| 广告费摊销 | 15 | 22 |
| 退货预留金 | 3 | 7 |
| 单笔贡献毛利 | 20 | 22 |
在这个演示里,组合装的售价几乎翻倍,但扣完所有增量成本后,单笔贡献毛利只从20元升到22元。它到底值不值得做,取决于两个后续问题:组合装会不会卖得更慢、从而拉低整体出单效率?组合是真的带来了新的增量订单,还是只把原本愿意单买的人转成了折扣购买?
这里要特别警惕替代效应:如果买组合的人本来就会单买,那组合不过是让你多打了一笔折扣、多付了一份包装,贡献毛利不升反降。只有当组合带来的是原本不会发生的额外购买,或者显著提高了复购频率,涨上去的客单价才算真正落袋。
用最小代价验证,而不是一次性压货
小品牌最大的风险不是算错,而是在没验证的情况下为组合装大批量采购包材、备货子件,一旦卖不动就变成压死现金流的库存。更稳妥的做法是把"要不要做组合"当成一个实验来跑。
第一步,用少量SKU起步。 先选一到两个有明确使用场景的组合,比如配套使用的耗材、入门套装或节日礼赠场景,而不是把滞销品硬塞给畅销品。纯粹为清库存而做的捆绑,往往增加理解成本,反而推高退货。
第二步,小批量试卖。 包材按最小起订量采购,子件按能卖完的量备货,宁可缺货也不要一次压一个季度的量。目标是拿到真实数据,不是铺货。
第三步,设对照订单。 让组合装和原来的单品同时在线,记录同一时间段内两者的曝光、加购、结账、单笔贡献利润、组件缺货率和退货结构。每次只改一个关键变量——组件搭配、折扣力度或展示位置,并保留改动前后的版本,这样才能分清是组合本身有效,还是别的因素在起作用。
第四步,看订单贡献利润,而不是单看转化率或销售额。 一个组合即使转化率不错,只要折扣和履约后的订单贡献利润没有改善,就说明它只是在做漂亮的营收数字。判断标准应当回到那张表:试卖期内,组合订单的平均贡献毛利有没有真的高于被它替代掉的单品订单。
不同资源基础下的取舍
同样的测算结论,落到不同团队身上做法应当不同。现金非常紧张、几乎没有仓储和人工冗余的一人公司,更适合做"轻组合"——用现成包装、不额外增加拣货复杂度,优先验证需求再谈优化;哪怕贡献毛利只提升一点点,只要不占用额外现金和空间,也可以保留。
有一定备货能力、复购数据较好的小团队,可以把重点放在面向老客的组合上。经营老客的成本通常低于拉新,老客客单也更高,这类组合更可能带来真正的增量而非替代。但前提依然是:先确认自己每个组合的真实毛利结构撑得住,再去设计专属感和溢价,不要靠牺牲毛利去换一个好看的客单价。
至于那些重量体积大、运费敏感、退货难以二次销售的品类,组合装的增量很容易被履约成本吃掉,这类卖家更应该保守,把组合限定在确实能提升贡献毛利的少数场景里。
【软盟资讯观察】
从机会与风险的角度看,组合装对资金有限的小品牌是一把双刃剑:它确实是提升客单价和撬动复购最直接的手段之一,但增收能否转化为利润,取决于包装、拣货、运费和退货这些增量成本是否被真实核算进去。真正的风险不在于"组合这个动作",而在于用营收口径的客单价替代了贡献毛利口径的盈利判断,把替代效应误读成了增量。
从冷思考的角度看,组合销售不应被当成提利润的默认选项,而应被当成一个需要被证伪的假设。先把账算到单笔订单,再用少量SKU、小批量和对照订单去验证,是小品牌在不确定中保护现金流的理性姿态。当数据显示组合的订单贡献利润并未改善时,果断不做、或退回单品,本身就是一种有价值的经营结论——克制地验证,远比急于铺货更能决定一个小品牌能走多远。