


OpenAI与博通的自研AI芯片合作,值得企业算力采购团队关注,但“进入系统测试”不等于“10GW算力已经可用”。目前能够从双方公开公告确认的是:两家公司计划共同开发包含OpenAI设计的加速器及博通以太网方案的系统,并以部署10GW规模的AI加速器为合作目标。搜索资料提到早期测试,但不足以据此确认完整系统的测试范围、通过结果或商用交付时间;10GW也应被视为部署目标,而非现有产能。
采购账本:ASIC与GPU差在哪里
自研ASIC的潜在优势,是针对相对确定的大模型负载优化芯片、互连与系统配置。如果推理请求规模足够大且持续稳定,研发投入可以由更多调用量分摊,单位请求的能耗和设备成本也有下降空间。代价是前期设计、验证和部署投入更集中;当模型结构或业务负载变化时,专用硬件的适配成本可能上升。
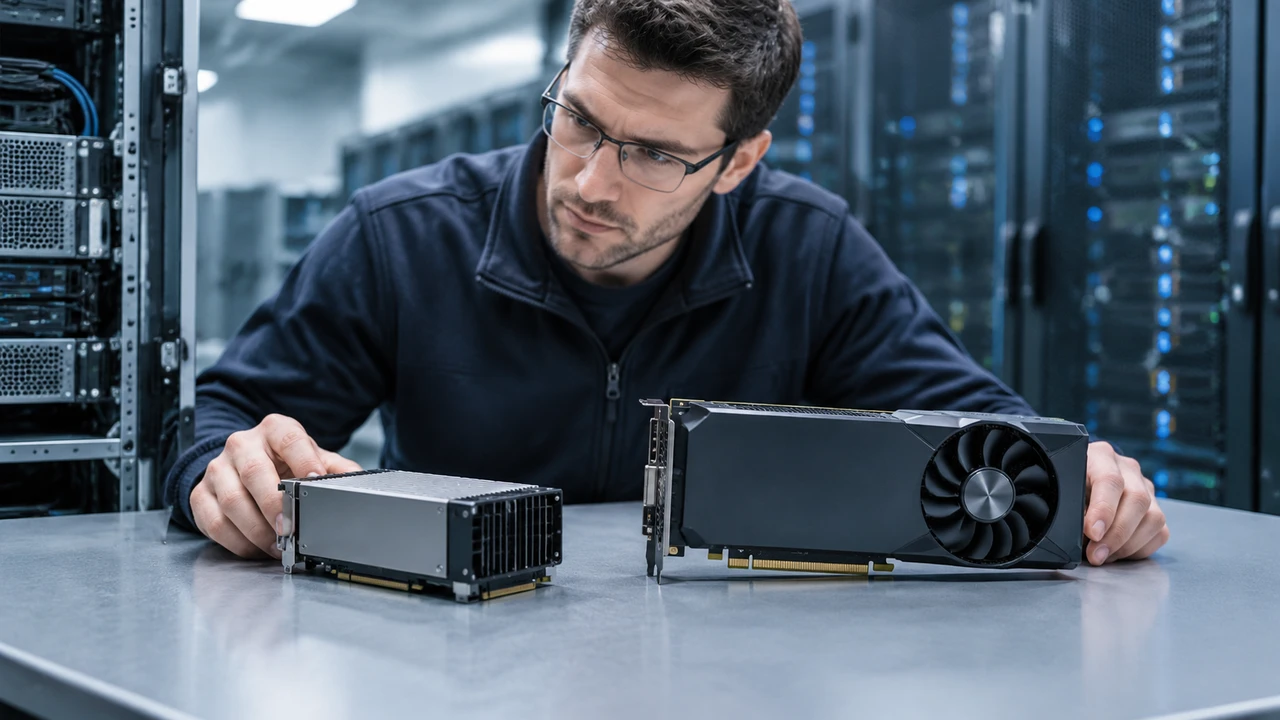
通用GPU通常为训练、实验性任务和多种推理负载提供更大的灵活性,企业也更容易在不同云服务之间比价。比较两条路线时,不能只看芯片价格或标称算力,还要计入内存、网络、机柜供电、利用率、软件适配、运维及迁移成本。对企业而言,关键指标是满足相同服务质量要求时的单位有效工作量成本,而不是供应商使用了哪一种芯片。
云上报价会怎样传导
如果专用加速器在生产环境中兑现成本优势,云上推理报价可能获得下调空间,但不会自动、等比例传给客户。容量供给、服务等级、模型定价和合同条款都会影响最终价格。训练报价更不能由推理芯片的早期进展直接推断:两类工作负载对硬件灵活性和系统配置的要求不同。
因此,企业不宜依据这一合作消息提前假定2026年GPU租用价格会下降,也不宜把尚未公布的芯片性能写入预算收益表。
2026年预算:把哪些项目改为可调整
企业AI负责人可以保留业务所需的最低算力承诺,把以下项目设置为定期复核的弹性项:
- 推理容量配比:区分稳定的高频请求与仍在试验的负载,分别评估长期承诺和按需采购。
- 模型与平台迁移成本:记录接口、数据处理和质量评测的迁移工作量,避免仅凭每次调用报价决策。
- 训练与推理预算:分别审批和跟踪,不用一方可能出现的降价抵扣另一方尚未确认的支出。
- 合同调价机制:核对最低消费、容量保障、退出条件,以及价格变化能否在续约前反映到合同中。
询价时,应要求供应商在相同模型、输入输出长度、并发量、延迟目标和可用性要求下提供报价与测试结果。若声称采用新型加速器,还需核验实际可交付区域、可用容量、数据与合规条件。没有这些条件,ASIC与GPU的报价数字并不可直接比较。
【软盟资讯观察】
OpenAI与博通的合作表明,头部模型公司正在尝试把芯片和网络系统纳入同一套算力规划。对采购方来说,这增加了未来出现不同供给方案的可能性,却尚未构成重新签订长期合同的充分理由。机会在于,稳定、规模化的推理业务可能率先从更有针对性的系统优化中受益;风险则在于把部署目标、早期测试与已验证的商业服务混为一谈。
更审慎的做法,是让预算对新供给保持开放,同时让合同对当前业务负责:以实际工作负载测试决定采购量,以可交付容量而非规划数字判断供应保障,以完整服务成本而非单项芯片指标比较价格。自研AI芯片路线能否改变企业账本,最终仍要由可重复的测试结果和可执行的商务报价回答。