算力成本
-
算力网扩容提速后,企业如何评估跨节点调度的安全边界与落地成本?
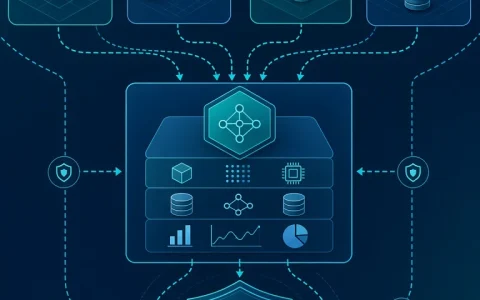
算力网扩容后,把不同地域、架构的资源拼成统一资源池,可能带来更长的数据链路、更复杂的权限边界与难以预测的运营成本。文章从业务必要性出发,围绕技术成熟度、数据合规、网络时延、资源利用率、运维复杂度和成本可预测性六个维度,分析跨节点调度的安全边界与落地代价:企业该如何判断,这场资源统一究竟是在提效,还是引入新的负担?
-
北京提出建设词元工厂:企业如何理解算力与大模型之间的新基础设施层?
北京发布《北京市加快词元经济发展的行动方案(2026—2028年)》,词元工厂却并非“卖词元”,而是连接算力、模型与应用的推理生产系统。企业若只盯芯片数量和词元单价,可能忽视资源调度、模型路由、数据处理、可观测性与单位业务成本。面对多模型、多云和波动负载,如何先补齐中间服务层,再判断算力采购与架构投入?
-
AI数据中心液冷改造如何验收:企业应重点评估散热效率、兼容性与全生命周期成本
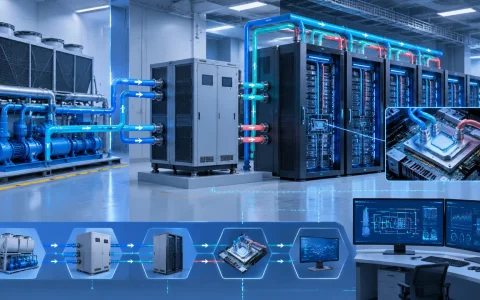
液冷并非AI数据中心的万能答案:高密度GPU带来的热点、空间与能耗约束,才决定改造是否值得。文章以冷板式与浸没式方案为线索,提出从风冷基线、稳态与动态负载,到整机兼容、管路水质、泄漏联动和故障演练的验收框架,并提醒把运维能力与全生命周期成本纳入判断。企业如何证明液冷真的解决了问题?
-
Q4预算窗口将至:模型更新、智能体试点与算力扩容,企业该先锁哪笔投入?
Q4预算窗口开启,模型更新、智能体试点与算力扩容同时争夺资源,但三者的验收周期和风险并不相同:模型升级通常可在1-2个月内量化成果,智能体试点需2-3个月且风险敞口最大,算力扩容则关乎长期锁价。文章提出按结果可见度排序,并给出15%-20%试点预算、按实际需求上限80%规划算力及合同退出机制,企业该如何把预算周期与投入节奏匹配?
-
斯坦福AI指数报告:Grok 4训练排放约7.28万吨,企业扩张为何要重算能源账?
斯坦福人工智能指数报告披露,Grok 4训练排放估算约7.28万吨二氧化碳,人工智能数据中心电力容量已增至29.6吉瓦。对企业而言,真正的账单不止接口或GPU小时价格,还包括重复训练、推理调用、峰值算力、能源设施与风险成本。模型能力接近时,如何用任务效果、调用效率和商业收益重算选型?
-
服务器产业规模目标与企业采购决策:算力扩张如何传导到数字化预算
服务器产业规模目标不等于企业必须立即采购设备,算力供给扩张真正传导到IT预算,仍需经过业务需求验证、资源利用率评估、部署模式选择和投资回报测算。自建、云服务、混合部署与算力租赁各有不同预算逻辑,企业真正要回答的不是“买多少服务器”,而是哪些业务需要稳定可控的算力。产业扩张如何改变企业的预算选择题?
-
2026年9月13日:多家AI企业同步发布新一代大模型,算力成本下降30%
多家AI企业在2026年9月13日同步发布新一代大模型,竞争重心已从单纯追求能力榜单转向极致的成本控制,部分平台算力成本下降约30%。这种从“能力领先”到“效率优先”的周期性换挡,正迫使企业重新审视AI预算与选型逻辑。面对模型能力差距收窄的现状,企业该如何从单位Token单价的陷阱中跳出,在稳定性与经济性之间构建真正的商业闭环?
-
从Jalapeño到2030年算力计划:OpenAI的全栈布局如何连接模型研发与基础设施
【软盟资讯·新闻导读】OpenAI自研推理芯片Jalapeño进入性能验证阶段,同期2030年算力支出预测上调至7500亿美元。两条消息共同指向其全栈布局:模型、芯片、数据中心正被纳入同一战略链条,但计划金额与已落地投资仍需严格区分。 进入…
-
智谱发布GLM-5.3-Flash:320B多模态模型为何把价格降到上一代十分之一?
智谱推出GLM-5.3-Flash,保持320B总参数,激活仅18B,层数45层并采用稀疏线性混合注意力,使推理成本降至前代十分之一(输入0.15美元/百万Token,输出0.50美元),支持视觉,适用于前端、游戏和3D仿真等场景。
-
AI芯片与智能算力同步扩张:企业采购算力时应看懂哪些供给信号
AI芯片订单、智算中心建设与模型需求同步升温,但芯片供给不等于可用算力。企业采购应区分训练、推理和通用资源,评估完整交付链条、软件兼容性、供应安全与综合使用成本,并以真实模型和业务场景验证性能。
-
GPT-6 Astra训练规模曝光:十万级GPU如何重塑大模型成本叙事
GPT-6 Astra使用超过十万块NVIDIA Grace Blackwell GPU,并通过NVLink 72集群训练,显示前沿模型竞争已延伸至算力与基础设施能力。文章区分5亿美元至10亿美元的外部成本推估与官方数据,并分析训练、推理及智能体任务带来的持续算力投入。
-
博通上调AI芯片营收预期:定制芯片需求正在改变算力竞争规则
博通将2027财年AI半导体收入预期从1000亿美元上调至1150亿美元,并预计2028财年达到2300亿美元,显示云厂商定制芯片需求正从试验走向规模化。算力竞争也由采购通用芯片,转向架构设计、系统协同、软件适配与稳定交付能力的综合较量。