-
Meta发布Muse Spark 1.3:低价与快速迭代能否撬动模型市场
Meta发布Muse Spark 1.3,主攻编程与AI智能体任务,支持最长约100万Token上下文,并通过减少工具调用和Token消耗降低多步骤任务成本。评测成绩受配置和任务影响,企业仍应以真实工作流验证成本与稳定性。
-
腾讯WorkBuddy开放平台接入超百家伙伴:办公智能体争夺进入生态阶段
腾讯WorkBuddy开放平台于9月2日上线,首批已有超过100家生态伙伴参与共创,30多个品牌完成连接并亮相9款联名智能硬件,覆盖软硬件、行业应用和开发者。文章分析办公Agent如何从模型与功能竞争转向真实任务、入口和生态协同。
-
OpenAI整合ChatGPT与Codex:产品收缩为何可能成为统一智能体的前奏
OpenAI正尝试将ChatGPT与Codex纳入统一产品框架,整合聊天、长流程工作与软件开发等智能体能力。文章认为,产品入口收缩并非能力减少,关键在于任务路由、上下文连续性、权限控制、安全对齐与企业治理。
-
GPT-6 Astra训练规模曝光:十万级GPU如何重塑大模型成本叙事
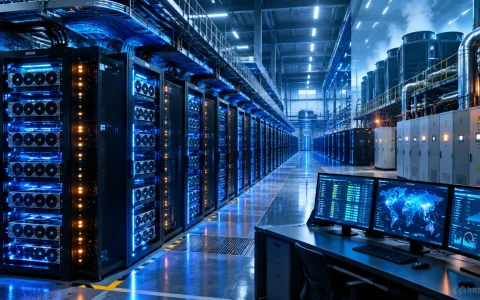
GPT-6 Astra使用超过十万块NVIDIA Grace Blackwell GPU,并通过NVLink 72集群训练,显示前沿模型竞争已延伸至算力与基础设施能力。文章区分5亿美元至10亿美元的外部成本推估与官方数据,并分析训练、推理及智能体任务带来的持续算力投入。
-
蚂蚁推出Ling-3.0-flash-Fin:金融增强模型如何服务长程研究型智能体
蚂蚁发布金融增强模型 Ling-3.0-flash-Fin,采用稀疏混合专家架构,总参数1240亿,支持256K上下文,面向金融研究型智能体。文章强调其落地仍需垂直训练、证据核验、工具调用与人工审核。
-
博通上调AI芯片营收预期:定制芯片需求正在改变算力竞争规则
博通将2027财年AI半导体收入预期从1000亿美元上调至1150亿美元,并预计2028财年达到2300亿美元,显示云厂商定制芯片需求正从试验走向规模化。算力竞争也由采购通用芯片,转向架构设计、系统协同、软件适配与稳定交付能力的综合较量。
-
Perplexity本地Agent采用阿里Qwen3.8-27B:中国开源模型为何走向海外应用
Perplexity推出本地Agent Portable Computer,采用阿里开源模型Qwen3.8-27B,面向文件处理、数据分析和编程。文章指出,本地部署强化数据控制与任务执行,中国开源模型通过海外产品落地,但性能和兼容范围仍待验证。
-
Mistral完成30亿欧元融资:欧洲主权AI如何进入算力与商业扩张阶段
Mistral AI完成30亿欧元D轮融资,投后估值超过210亿欧元,资金将投入前沿模型研究、算力与基础设施扩张及商业化。文章认为,这标志欧洲主权AI从理念走向工程建设,但公司仍需验证企业服务、国际化和资金使用效率。
-
千问办公多人工作台与星火X2.5同日出现:办公AI竞争开始转向协作与模型升级
千问办公多人工作台与科大讯飞星火X2.5同日出现,分别代表办公AI从个人工具走向多人协作入口,以及模型在代码、智能体和长上下文等能力上的升级。企业评估不能只看参数或界面,还需结合任务、流程、稳定性与实际场景判断价值。
-
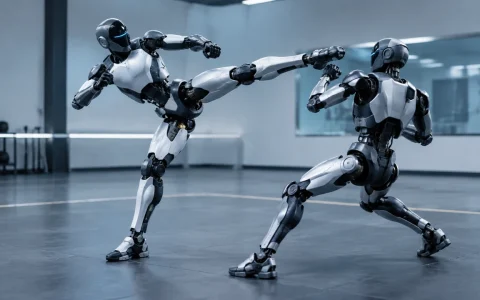
宇树公布全自主人形机器人格斗进展:世界模型如何连接规划、决策与动作执行
宇树科技公布基于 UnifoLM-X2-1.0 世界模型实时驱动的全自主人形机器人格斗演示,展示从环境感知、预测到规划、决策和动作执行的实时闭环。文章指出,格斗可检验高动态交互能力,但演示不等于广泛场景下的长期可靠运行,输入输出对齐仍是产业瓶颈。
-
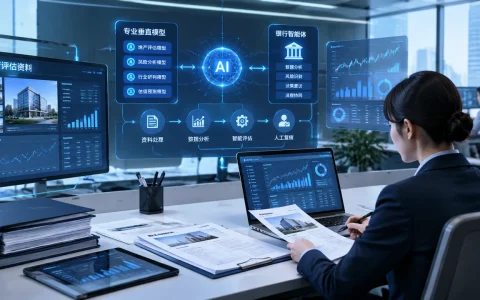
国产AI专业化落地提速:从资产评估到金融服务,垂直模型如何寻找真实价值
垂直大模型正从概念走向资产评估、财富管理、信贷审核和银行运营等场景,落地路径分为知识模型化与流程智能体化。其真实价值取决于数据治理、规则标准、系统接口和人工复核的协同,并应根据业务基础选择切入点。
-
企业成为视频生成模型的新用户:Seedance 2.0调用时段变化释放了什么信号
Seedance 2.0调用高峰从周末转向工作日,显示视频生成正进入企业日常任务,应用延伸至产品演示、工业可视化和数据合成。但时段变化不能证明企业已大规模采购,模型仍需经过事实、合规与专业审核,才能成为稳定的生产工具。